Par où commencer avec l’IA · Premier workflow n° 5
Un assistant de rapprochement des factures, introduit en deux étapes : il signale d’abord les écarts au comptable, puis comptabilise seul les factures concordantes ou dans les tolérances, sous un montant défini.
Un premier usage de l’IA n’a pas besoin d’être spectaculaire. Il doit surtout être suffisamment délimité pour être testé, mesuré et amélioré.
Le rapprochement des factures réunit les quatre critères d’un bon premier workflow : il est répété souvent, a un porteur clair, appelle un livrable net — un constat de rapprochement — et constitue un irritant déjà ressenti, côté comptabilité comme côté fournisseurs.
Le cas n’est à faible risque que dans un périmètre strict :
L’assistant compare chaque facture à la commande et au bon de réception que l’entreprise enregistre déjà. Le risque ne disparaît pas. Il devient plus visible, mesurable et gouvernable lorsque les tolérances, le périmètre et les seuils de transmission sont définis.
Fiabiliser commandes, réceptions et fiches fournisseurs, écrire les tolérances d’écart, attribuer un propriétaire à chaque règle et dater sa version. L’outil vient ensuite.
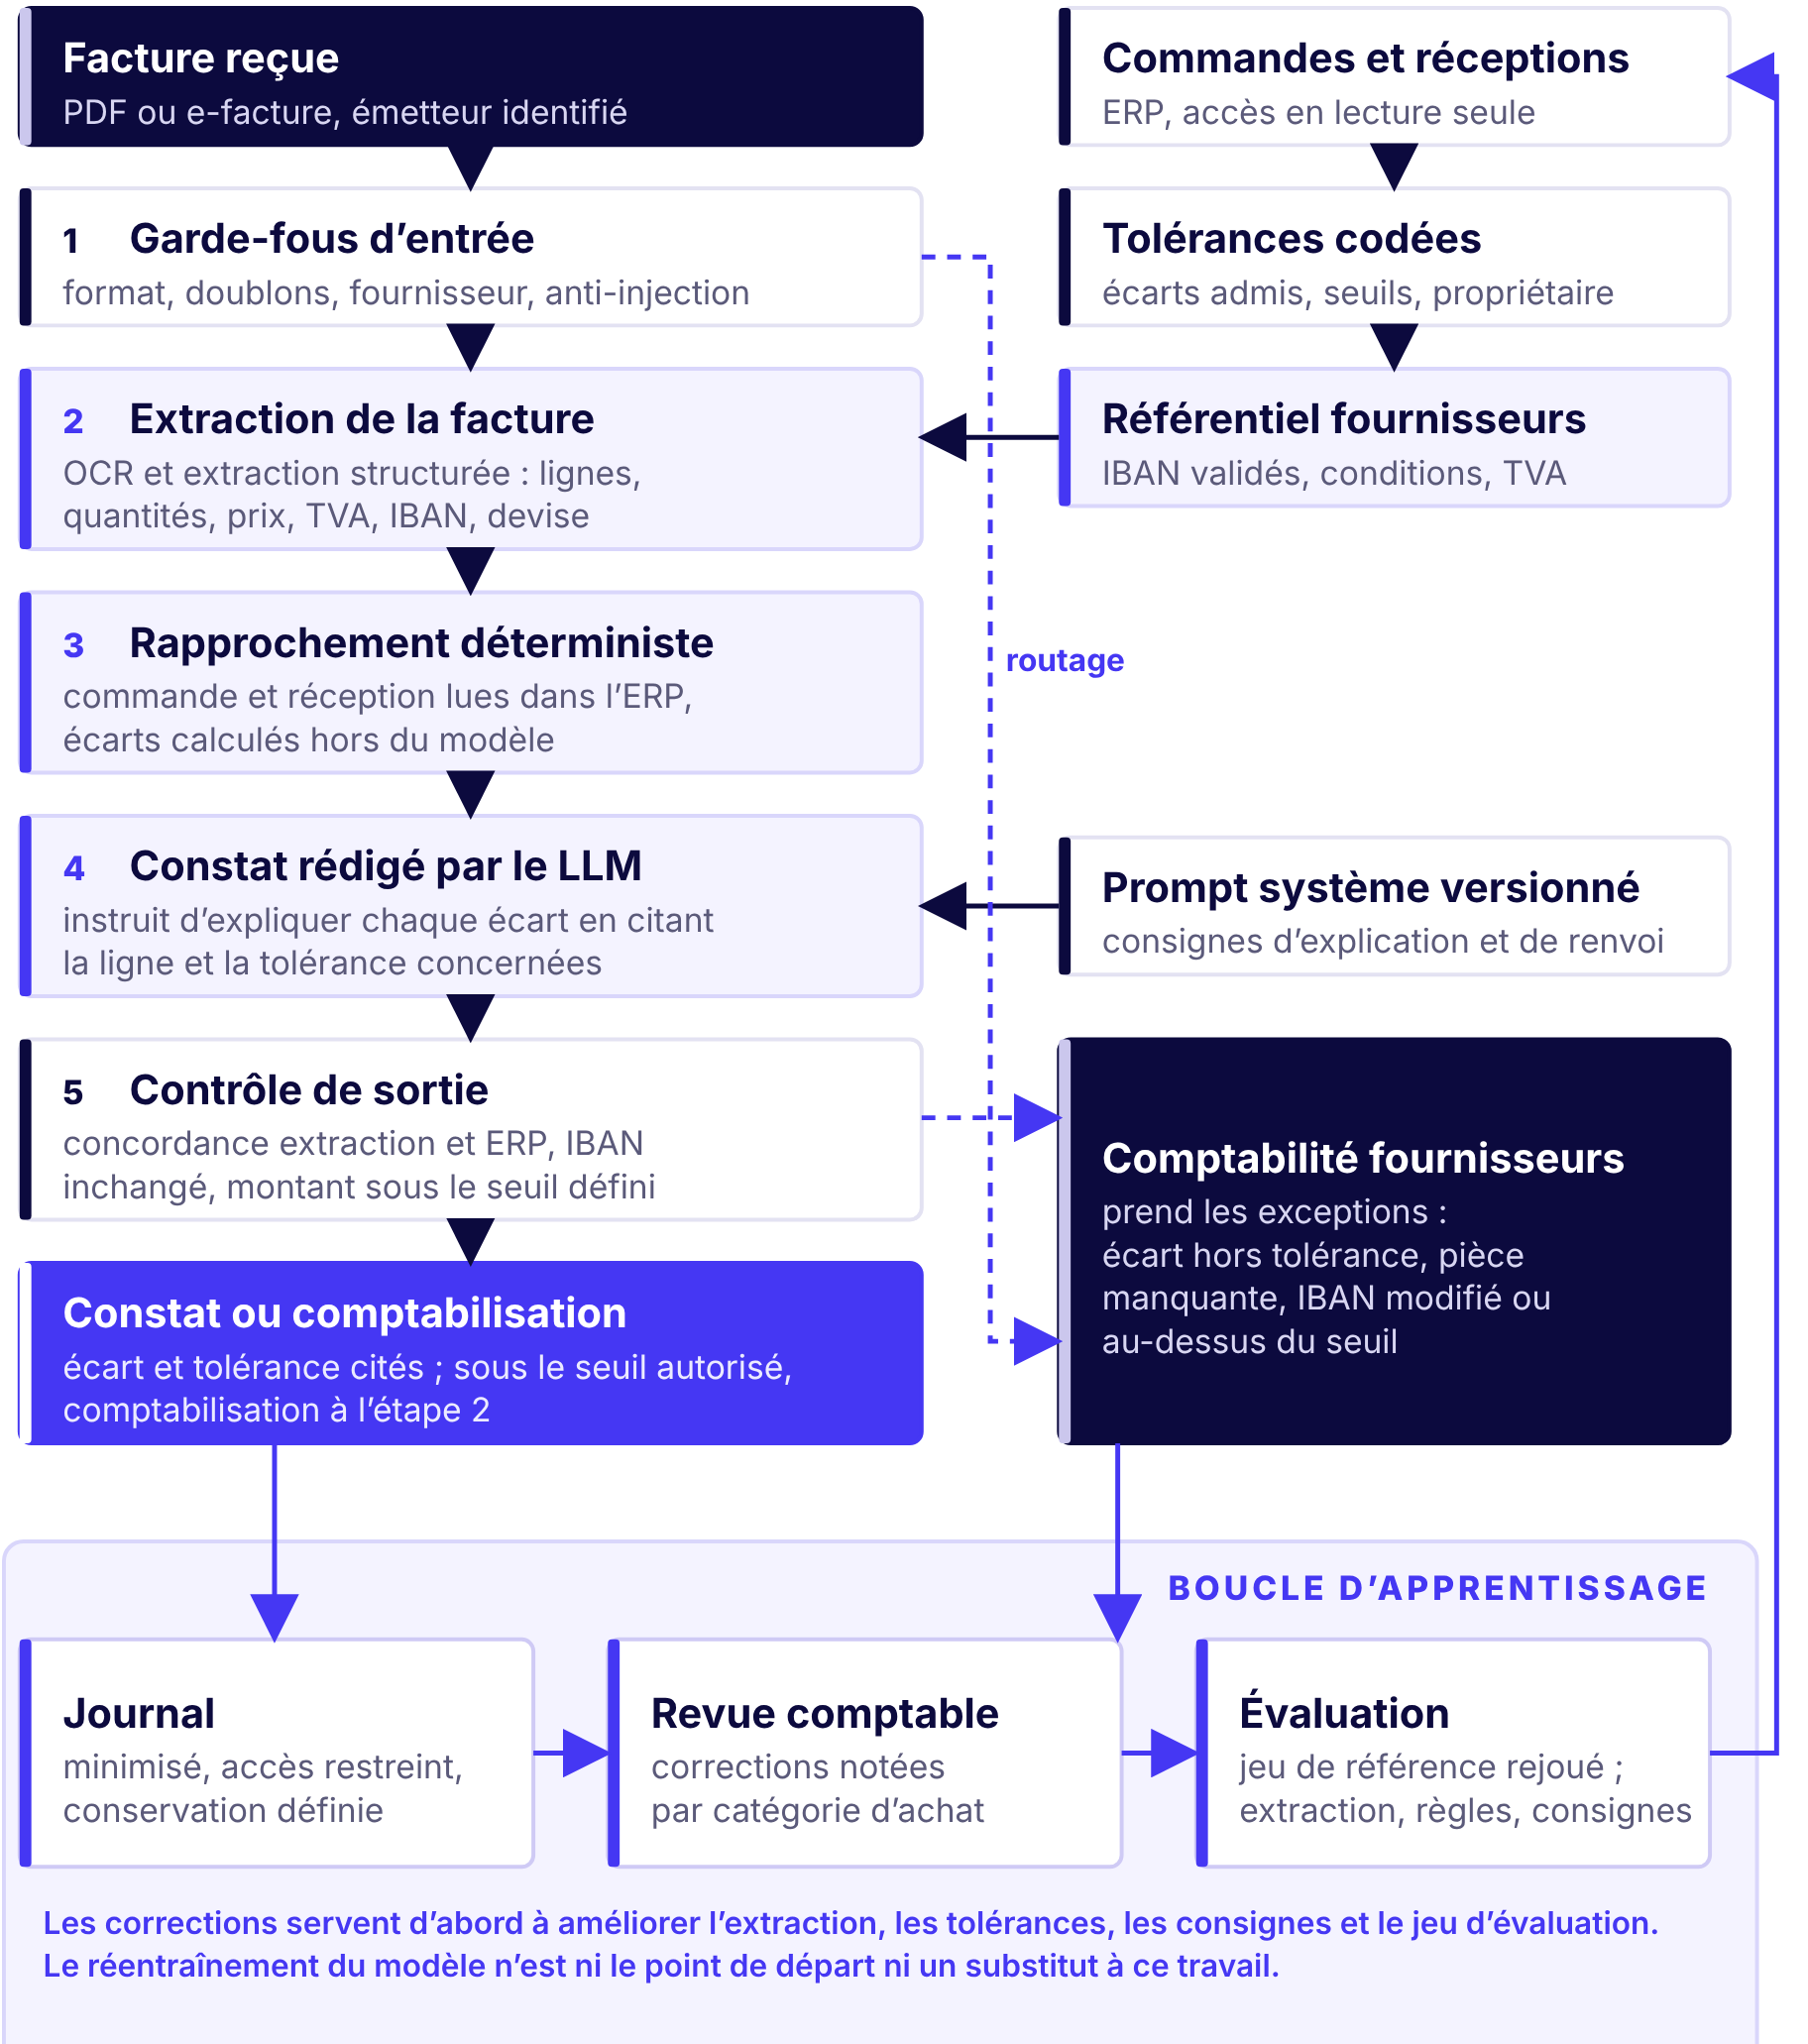
L’assistant extrait les lignes de la facture, la compare à la commande et au bon de réception, et signale chaque écart en citant la tolérance concernée. Le comptable valide, corrige ou interroge l’acheteur. Chaque correction est notée, par catégorie d’achat.
Dans le périmètre autorisé, il comptabilise les factures dont la commande et la réception concordent, dont les écarts éventuels restent dans les tolérances écrites et dont le montant est sous le seuil fixé. Il transmet à la comptabilité fournisseurs les factures atypiques ou incomplètes, les écarts hors tolérance, les IBAN modifiés et les montants au-delà du seuil. Le paiement reste déclenché par la trésorerie.
Le passage à l’étape 2 ne devrait pas être décidé à l’avance. Il dépend de ce que la comptabilité observe durant l’étape 1 : la justesse des rapprochements proposés, les corrections nécessaires et la capacité du système à reconnaître les factures qui sortent de son périmètre.
Les fournitures de bureau peuvent passer à l’étape 2 pendant que les prestations de service restent à l’étape 1.
Extraction structurée des factures, rapprochement déterministe avec la commande et la réception lues dans l’ERP, constat rédigé par un LLM instruit de citer la ligne et la tolérance, garde-fous d’entrée et de sortie avec transmission à la comptabilité fournisseurs. Une boucle d’apprentissage relie le journal, la revue comptable et le jeu d’évaluation.
Les contrôles nécessaires avant toute réponse autonome :
Les corrections servent d’abord à améliorer l’extraction, les tolérances, les consignes et le jeu d’évaluation. Le réentraînement du modèle n’est ni le point de départ ni un substitut à ce travail.
L’objectif n’est pas de retirer le contrôle aux équipes comptables. Il est de réduire le délai de traitement des factures concordantes, d’éviter que les mêmes comparaisons soient refaites à la main et de consacrer le temps de la comptabilité aux écarts qui demandent du contexte et un jugement.
Cas illustratif : société fictive, chiffres donnés comme ordres de grandeur. Sergio Castagna Consulting est membre de l’OpenAI Partner Network et partenaire enregistré du Google Cloud Partner Network ; le choix d’un outil intervient après le choix du problème.
La question utile n’est pas : « Quel outil faut-il acheter ? » Elle est : « Quel travail répété pouvons-nous faire assister, mesurer, puis déléguer de manière contrôlée ? »